“PDPZ.” – “ZPIZ.” – “pokojninska verzel.” – “3 pokojninski stebri.” – “davčna olajšava.” – “zakon ZPIZ-2O.”
Če se vam zdi, da gre za izraze, ki jih pogosto slišite, vendar njihov pomen ni vedno povsem razumljiv, niste edini. PDPZ, ZPIZ, pokojninska vrzel, pokojninski stebri, davčna olajšava in ZPIZ-2O so pojmi, s katerimi se prej ali slej sreča vsak, ki razmišlja o svoji prihodnji pokojnini.
Prav zato smo pripravili ta praktičen vodič, v katerem pojasnjujemo, kako deluje slovenski pokojninski sistem, kaj je prostovoljno dodatno pokojninsko zavarovanje (PDPZ), kako lahko z njim izkoristite davčno olajšavo in kaj za delodajalce prinaša zakon ZPIZ-2O.
Cilj je preprost: da boste po branju razumeli bistvene pojme, vedeli, katera vprašanja zastaviti svojemu delodajalcu, lažje presodili, katere možnosti imate za varčevanje za dodatno pokojnino in da boste na naslednjem nedeljskem kosilu vedeli o čem se pogovarjata vaš stric in oče.
Zakaj poznamo tri pokojninske stebre?
Da bi razumeli, zakaj je prostovoljno dodatno pokojninsko zavarovanje (PDPZ) pomembno, moramo najprej poznati osnove pokojninskega sistema. Ta temelji na treh stebrih, ki na različne načine prispevajo k naši finančni varnosti v starosti.
- Pokojninski steber – državna pokojnina
Prvi steber predstavlja pokojnina iz obveznega pokojninskega in invalidskega zavarovanja. Višina pokojnine je odvisna predvsem od pokojninske osnove, dopolnjene pokojninske dobe in zakonskih pravil za odmero.
Kako se izračuna državna pokojnina?
Pri izračunu državne pokojnine se upošteva plača najboljših zaporednih 24 let, od katere se določi pokojninska osnova. Na podlagi te osnove se nato uporabi zakonsko določen odmerni odstotek, ki znaša 63,5 %. Višina pokojnine je tako odvisna od trenutno veljavnih pravil pokojninskega sistema v času posameznikove upokojitve in ne predstavlja neposrednega odraza vseh posameznikovih vplačil v pokojninsko blagajno. Ob predpostavki povprečne neto plače v višini 1.500 EUR bi državna pokojnina znašala približno 953 EUR, kar pomeni okoli 547 EUR manj od zadnje plače. Ta razlika ponazarja pokojninsko vrzel, torej razliko med zadnjo plačo in prvo pokojnino.
- Pokojninski steber – prostovoljno dodatno pokojninsko zavarovanje (PDPZ)
PDPZ je namenjen zagotavljanju dodatnih prihodkov po upokojitvi. Z njim lahko posameznik ob državni pokojnini privarčuje dodatna sredstva, ki mu pomagajo ohranjati življenjski standard tudi po koncu delovne dobe in lažje premostiti breme pokojninske vrzeli. Pri tem je pomembno, da ima vsak posameznik svoj pokojninski varčevalni račun, na katerem lahko kadar koli preveri stanje privarčevanih sredstev. Ta sredstva pa predstavljajo njegovo osebno premoženje.
Država tovrstno varčevanje spodbuja z davčnimi olajšavami, s katerimi želi motivirati posameznike in delodajalce, da pravočasno poskrbijo za dodatno finančno varnost v starosti.
Za ohranitev primerljivega življenjskega standarda tudi po upokojitvi naj bi vaši prihodki znašali približno 80 % prihodkov pred upokojitvijo. Na informativnem kalkulatorju preverite, koliko bi morali mesečno varčevati v PDPZ, da bi lažje premostili pokojninsko vrzel.
- Pokojninski steber – druge oblike varčevanja in investiranja
Tretji steber predstavljajo druge oblike varčevanja in naložb, kot so vzajemni skladi, delnice, obveznice, bančno varčevanje in nepremičnine. Te posamezniku omogočajo, da gradi svoje premoženje in si zagotovi dodatna sredstva za prihodnost, vendar niso namensko zasnovane za zagotavljanje dodatne pokojnine.
Vsi trije stebri lahko tako prispevajo k finančni varnosti v starosti. V nadaljevanju se bomo podrobneje posvetili drugemu stebru, PDPZ in njegovi pomembni prednosti: davčni olajšavi, s katero lahko ob varčevanju za prihodnost zmanjšate tudi svojo dohodninsko obveznost.
Davčna olajšava: kako lahko s PDPZ prihranite pri dohodnini?
Ena pomembnejših prednosti prostovoljnega dodatnega pokojninskega zavarovanja je davčna olajšava. Država namreč spodbuja dodatno pokojninsko varčevanje tako, da se vplačila v PDPZ upoštevajo pri znižanju letne osnove (izračuna se iz vaše bruto plače in ostalih prihodkov iz dela) za izračun dohodnine.
Kaj to pomeni v praksi? Če v PDPZ pri mesečni bruto plači 2.500 evrov vplačujete 1.000 EUR letno oziroma približno 83 EUR na mesec, pri dohodnini prihranite 258,96 EUR. Tako vaš realen vložek ni 1000 EUR letno ampak je po upoštevanju vračila dohodnine 741,04 EUR, kar je mesečno 61,75 EUR.
V informativnem kalkulaturju na si za svoj primer izračunajte prihranek pri odmeri dohodnine in izkoriščenost davčne olajšave.
Mesečna bruto plača:
Mesečna premija, ki jo vplačujete sami:
Pomembno je poudariti, da davčna olajšava ni neposredno izplačilo države v višini vaših vplačil, temveč ugodnost, ki zmanjša davčno osnovo. Korist (vračilo preplačane dohodnine, ali manjše doplačilo, kot bi bilo, če ne bi varčevali za dodatno pokojnino) se pokaže pri letnem poračunu dohodnine (izpis dobite konec marca ali maja), ko je upoštevana davčna olajšava.
Za lažje razumevanje si oglejte kratek video, v katerem pojasnimo, kako deluje davčna olajšava pri PDPZ.
Davčna olajšava pri PDPZ je omejena. V letu 2026 se lahko osnova za izračun dohodnine zniža za največ 5,844 % letne bruto plače posameznika, vendar ne več kot 3.224,18 EUR na leto. Pri tem se upoštevajo tako vplačila delodajalca kot tudi vaša lastna vplačila.
Če vam delodajalec že vplačuje v PDPZ, to še ne pomeni, da je vaša davčna olajšava v celoti izkoriščena. Če delodajalec vplačuje manj od najvišjega zneska, ki je upravičen do davčne olajšave, lahko razliko do zakonsko določene omejitve doplačate tudi sami in tako v celoti izkoristite razpoložljivo davčno olajšavo.
Kako preverite, ali ste davčno olajšavo že izkoristili?
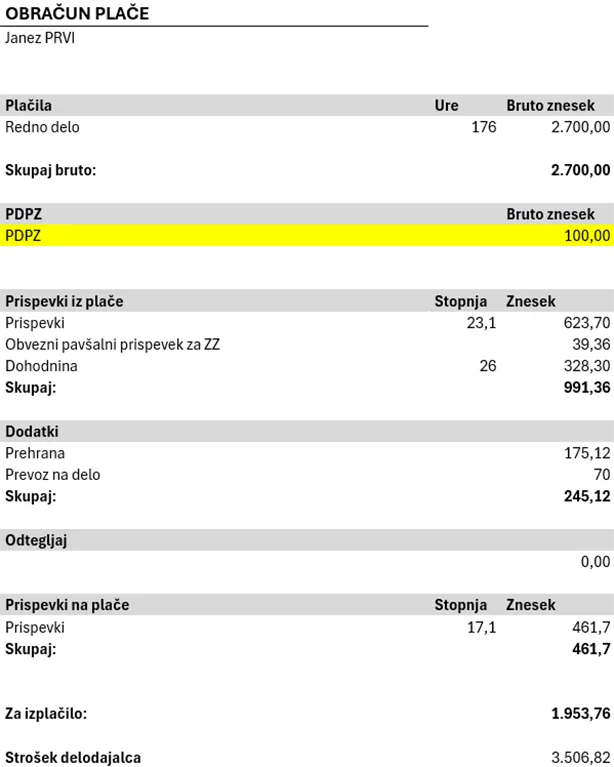
Najprej preverite, koliko vaš delodajalec mesečno vplačuje v PDPZ. Podatek lahko najdete na svoji plačilni listi ali zanj povprašate v kadrovski oziroma računovodski službi. Na informativni plačilni listi je prispevek delodajalca v PDPZ označen z rumeno barvo.
V tem izmišljenem primeru Janez PRVI prejema povprečno slovensko bruto plačo. Njegov delodajalec na pokojninski varčevalni račun mesečno vplačuje 100 EUR oziroma 1.200 EUR letno. Glede na njegovo bruto plačo znaša najvišji znesek, za katerega lahko uveljavlja davčno olajšavo, 1.893,46 EUR letno (5,844 % njegove letne bruto plače). Ker delodajalec vplačuje manj, Janez ne izkoristi celotne razpoložljive davčne olajšave. Z lastnim dodatnim pologom na pokojninski varčevalni račun v višini 693,46 EUR bi izkoristil še preostanek olajšave.
Koliko davčne olajšave vam še pripada?
Najvišji znesek, za katerega lahko uveljavljate davčno olajšavo, v letu 2026 znaša 5,844 % vaše bruto plače oziroma največ 3.224,18 EUR letno. Če skupna vplačila delodajalca ne dosegajo tega zneska, lahko razliko do neizkoriščene davčne olajšave na svoj pokojninski varčevalni račun naložite sami. Tako zmanjšate svojo dohodninsko obveznost, hkrati pa povečujete svoje premoženje na pokojninskem varčevalnem računu.
Preverite, koliko davčne olajšave še niste izkoristili v letu 2026 in koliko lahko glede na svoj položaj še dodatno položite na svoj pokojninski varčevalni račun, da izkoristite celotno razpoložljivo olajšavo.
Enkratno dodatno polog lahko uredite prek portala Moja PRVA ali s klicem na brezplačno telefonsko številko 080 88 08.
ZPIZ-2O: kaj nova zakonodaja pomeni za delodajalce?
Z novelo pokojninske zakonodaje ZPIZ-2O so se za delodajalce z več kot 10 zaposlenimi, ki na 1. januar 2026 še niso imeli vzpostavljenega kolektivnega dodatnega pokojninskega zavarovanja, uveljavile nove obveznosti. Do konca leta 2027 morajo izvesti postopek kolektivnega dogovarjanja z zaposlenimi o uvedbi pokojninskega načrta ter o izvedenem postopku poročati Inšpektoratu Republike Slovenije za delo.
To ne pomeni, da podjetja morajo skleniti PDPZ. Pomembno pa je, da postopek izpeljejo pravilno in izpolnijo zakonske obveznosti tudi v primeru, da dogovor z zaposlenimi ni dosežen. Za lažjo predstavo kaj zakon narekuje si oglejte spodnji video.
Če vas zanima, ali bo vaš delodajalec uvedel dodatno pokojninsko varčevanje, se o tem pozanimajte v kadrovski službi ali pri svojih nadrejenih. Preverite, ali podjetje že omogoča vključitev v kolektivno dodatno pokojninsko zavarovanje oziroma ali ga namerava uvesti v prihodnje.
Osebi, ki je v vašem podjetju zadolžena za to področje bo pri odločanju najbolj pomagal ta vodič: ZPIZ-2O in dodatno pokojninsko zavarovanje: kaj morajo podjetja storiti do konca leta 2027?
Kaj si velja zapomniti?
Prostovoljno dodatno pokojninsko zavarovanje je pomemben korak k ustvarjanju prihrankov za varno starost. Z njim lahko dopolnite prihodke iz državne pokojnine, izkoristite davčno olajšavo in si zagotovite več finančne svobode v prihodnosti. Pomembno je, da pravočasno preverite svoje možnosti in poskrbite, da ne ostanejo neizkoriščene.
Če niste prepričani, koliko bi bilo smiselno varčevati ali kako najbolje izkoristiti davčno olajšavo, se obrnite na enega izmed informativnih izračunov. Za svetovanje glede zakona ZPIZ-2O pa se obrnite na 080 88 08 ali info@prva.si.
Zdaj ste opremljeni z najpomembnejšimi informacijami o pokojninah, PDPZ in davčnih olajšavah. Na naslednjem nedeljskem kosilu boste tako lažje sodelovali v debati, ali pa celo popravili strica, ko bo samozavestno navajal kakšen napačen podatek.